Ставим цель «финансовая свобода»: с чего начать уже на этой неделе
Финансовая свобода начинается с порядка в деньгах. Четыре первых шага: увидеть траты, перестать тратить на эмоциях, откладывать и расти в доходе.
Финансовая свобода — это когда деньги перестают быть источником тревоги и становятся инструментом для вашей жизни. Это хорошая точка Б. Но путь к ней начинается не с инвестиций и не с большой зарплаты, а с порядка: сколько приходит, куда уходит и что остаётся на ваши цели. Ниже — четыре первых шага, через которые я прошла сама. Начать можно уже на этой неделе — без сложных таблиц и без отказа от всего, что радует.
Я долго откладывала эту тему. Мне казалось, что считать деньги — это про жёсткую экономию и про то, что «денег не хватает». На самом деле всё наоборот: когда понятно, что происходит с деньгами, становится спокойнее и появляется свобода выбирать. Для меня поворотной стала самая обычная ситуация: конец месяца, доход вроде бы нормальный, а на карте почти ничего — и я не могла объяснить, куда всё ушло. Тогда я решила, что больше не хочу жить в этом тумане.
Сразу скажу: я не финансовый консультант. Я делюсь тем, что работает у меня и у женщин, с которыми я иду этот путь.
Шаг 1. Увидеть, куда уходят деньги
Первое и самое важное — честно посмотреть на свои траты. Не по ощущениям, а по факту. Хотя бы месяц записывать каждую покупку: продукты, такси, кофе по дороге, подарки, подписки, переводы родным.
Не нужно делать это идеально. Подойдут заметки в телефоне или маленький блокнот. Главное правило одно: записывать сразу, а не вечером по памяти, — вечером половина мелочей уже забыта.
Записывайте сразу — вечером мелочи уже забытыЧерез месяц разложите траты на несколько групп: обязательное (жильё, коммуналка, кредиты, школа), еда, дети, транспорт, «для себя», и отдельно — всё мелкое и спонтанное. Почти всегда именно последняя группа удивляет больше всего. Когда я впервые посчитала свои траты, меня поразили не крупные покупки, а мелочи: доставка еды, потому что устала, такси вместо автобуса, подписки, о которых я давно забыла. По отдельности — копейки, а вместе — заметная часть дохода.
Шаг 2. Перестать тратить на эмоциях
Когда видишь свои траты на бумаге, становится понятно: большая часть «утечек» — это покупки на эмоциях. Устала, поругалась, захотелось себя порадовать — и вот уже корзина в приложении магазина.
Запрещать себе всё бесполезно: через неделю срываешься и тратишь ещё больше. Мне помогает другое — пауза.
- Хочется купить что-то незапланированное — подождите 48 часов. Запишите вещь в список желаний и вернитесь к ней через два дня.
- Через два дня спросите себя: «Я всё ещё хочу это? Буду ли я рада этой покупке через месяц?» Если да — покупайте спокойно, без чувства вины.
- Перед покупкой поищите хотя бы один вариант дешевле того же качества. Часто он находится за пять минут.
Удивительно, но большая часть «срочных» желаний через два дня просто исчезает. А деньги остаются — на то, что действительно важно.
48 часов между желанием и покупкойШаг 3. Разложить деньги по назначению
Когда все деньги лежат на одной карте, кажется, что их много, — и они тихо расходятся на всё подряд. Поэтому следующий шаг — разделить деньги сразу в день, когда они приходят.
Удобнее всего завести несколько счетов или «копилок» в своём банке, каждый со своей задачей:
| Часть | На что | Пример доли |
|---|---|---|
| Сначала себе | накопления и запас на трудный период — эти деньги вы не трогаете | 10–20% |
| Обязательное | жильё, коммуналка, кредиты, школа, транспорт | по факту расходов |
| Жизнь | еда, дом, дети, личные траты | сумма после шага 1 |
| Цели | отпуск, ремонт, обучение, подарки к праздникам | всё, что остаётся |
Доли — только пример, у каждой семьи они свои. Главное — первым делом отложить часть «себе», а уже потом тратить, а не откладывать то, что случайно осталось в конце месяца. Начать можно даже с 5% — важнее привычка, чем сумма.
Сейчас у меня так: в день, когда приходят деньги, я сначала перевожу часть на накопительный счёт — для меня этих денег как будто не существует. Потом отделяю обязательные платежи, а остальное делю на жизнь и на цели. На жизнь у меня есть сумма на месяц, и я стараюсь в неё укладываться. Если в каком-то месяце не получилось — не ругаю себя, а смотрю, где именно вышла за рамки.
Шаг 4. Думать не только об экономии, но и о доходе
Экономить можно до определённого предела. Дальше вопрос уже не в том, как тратить меньше, а в том, как зарабатывать больше. Поднять цену на свои услуги, взять проект, о котором давно думали, научиться новому, превратить хобби в подработку.
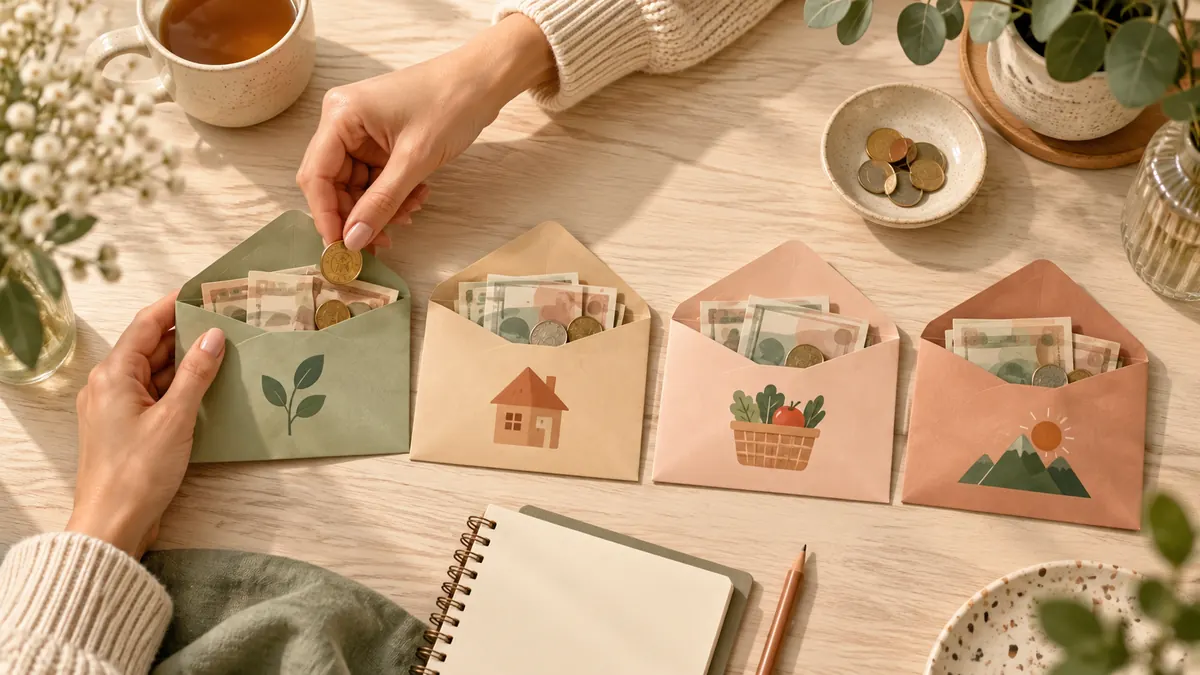
Каждому конверту — своя цель и своя суммаПорядок в деньгах помогает и здесь: когда понятно, сколько вам нужно на жизнь и на цели, становится видно, какой доход нужен, — и появляется конкретная задача вместо тревожного «денег не хватает».
Коротко: с чего начать уже на этой неделе
- Записывать все траты сразу после покупки — минимум 30 дней.
- Через месяц разложить траты на группы и найти главные «утечки».
- Ввести паузу 48 часов для всех незапланированных покупок.
- Завести отдельный счёт или копилку «сначала себе» и откладывать туда в день дохода.
- Определить сумму на жизнь на месяц и держаться её.
- Записать одну идею, как увеличить доход, и сделать по ней первый шаг.
И главное — не ждать идеального момента. Порядок в деньгах складывается из маленьких действий, которые вы повторяете каждый день.
Частые вопросы
С чего начать, если денег почти не остаётся?
С первого шага — учёта. Когда видно, куда уходят деньги, почти всегда находится 5–10%, которые можно перенаправить на накопления без ощущения, что вы себе во всём отказываете.
Сколько нужно откладывать каждый месяц?
Универсальной цифры нет. Начните с суммы, которую не жалко, — хоть 5% дохода. Важнее откладывать регулярно и в день дохода, чем сразу много.
Как перестать тратить деньги на эмоциях?
Не запрещать себе покупки, а делать паузу: 48 часов между желанием и покупкой. За это время большая часть спонтанных желаний проходит сама.
Нужно ли вести бюджет вместе с мужем?
Желательно договориться хотя бы об общих расходах и общих целях. Личные траты у каждого могут оставаться своими — это снимает много напряжения.
«Деньги любят не строгость, а ясность. Когда видно, куда они идут, их всегда хватает на главное».